
Paiement en plusieurs fois : les nouvelles règles du 20 novembre 2026
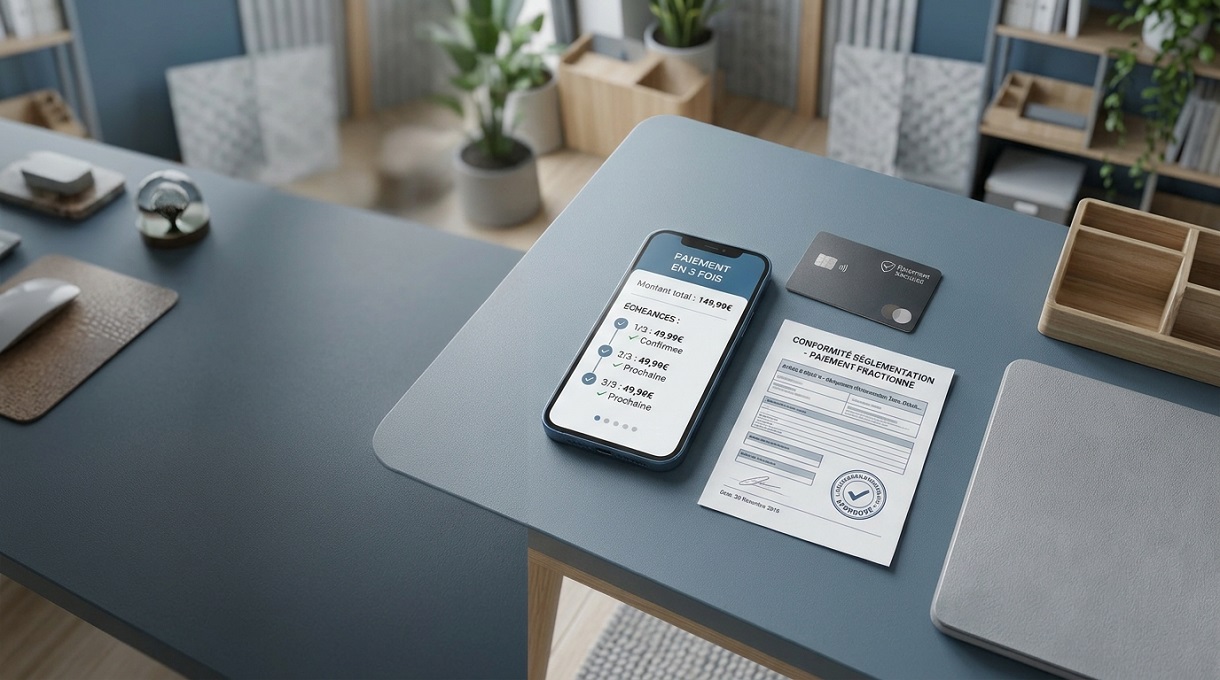
Le paiement en 3 ou 4 fois est devenu un levier intéressant pour les boutiques en ligne. Il permet aux consommateurs d’étaler leurs dépenses et facilite certains achats. Mais, à partir du 20 novembre 2026, de nouvelles règles encadreront davantage le paiement fractionné dans le cadre de la réforme européenne du crédit à la consommation. Les e-commerçants doivent donc vérifier les solutions proposées sur leur site et les obligations applicables à leur activité.
Pourquoi le paiement fractionné évolue-t-il ?
Jusqu’à présent, certains crédits de faible montant ou de courte durée bénéficiaient d’un encadrement allégé. Cette situation concernait notamment certaines formules de paiement différé ou fractionné, souvent regroupées sous l’appellation Buy Now, Pay Later (BNPL).
La directive européenne 2023/2225 sur les contrats de crédit aux consommateurs vise à renforcer la protection des emprunteurs et à mieux prévenir le surendettement. Transposée en droit français, elle élargit le champ d’application des règles du crédit à la consommation.
À compter du 20 novembre 2026, certaines solutions de paiement fractionné jusqu’alors partiellement exemptées seront ainsi soumises à des exigences renforcées. L’objectif consiste notamment à améliorer l’information des consommateurs et à mieux encadrer l’octroi de crédit.
Cette évolution ne signifie toutefois pas que toutes les modalités de paiement différé seront automatiquement soumises aux mêmes règles. Le fonctionnement de la solution proposée et le rôle des différents intervenants restent déterminants.
Quelles solutions de paiement sont concernées ?
La réforme vise notamment certaines offres de paiement en plusieurs fois ou de paiement différé dans lesquelles un établissement tiers accorde un crédit au consommateur pour financer son achat.
✦Prenons un exemple :
Une boutique en ligne propose à ses clients de régler une commande en quatre mensualités grâce à un prestataire spécialisé. Selon les caractéristiques du contrat, cette solution peut relever du crédit à la consommation et entrer dans le champ des nouvelles obligations.
En revanche, certains paiements différés directement accordés par le vendeur peuvent bénéficier d’exclusions, sous réserve de respecter les conditions prévues par la réglementation notamment :
La présence d’un intermédiaire de crédit, les délais de remboursement et les éventuels frais font notamment partie des critères à examiner.
Il est donc essentiel de ne pas considérer toutes les solutions de paiement en 3 ou 4 fois comme juridiquement identiques. Les conditions contractuelles de chaque offre doivent être vérifiées.
Quelles conséquences pour les e-commerçants ?
Les nouvelles règles renforcent plusieurs exigences applicables aux crédits concernés. Elles portent notamment sur l’information communiquée avant la souscription et sur l’évaluation de la capacité du consommateur à rembourser son crédit.
Selon le dispositif utilisé et le rôle de chaque intervenant, les obligations peuvent concerner le prêteur, l’intermédiaire de crédit ou, dans certaines situations, le commerçant lui-même.
Pour une boutique en ligne, cette évolution appelle plusieurs vérifications. Il faut d’abord déterminer si la solution de paiement proposée relève du nouveau cadre réglementaire. Il convient ensuite de clarifier les responsabilités du commerçant et de son prestataire, notamment concernant les informations présentées au client et les étapes du parcours de paiement.
L’enjeu ne se limite pas à la conformité juridique. Une information peu claire sur les échéances, les frais éventuels ou les conditions de remboursement peut aussi compliquer la décision d’achat et nuire à la confiance des clients.
Comment préparer sa boutique en ligne avant le 20 novembre 2026 ?
Pour anticiper l’entrée en application de ces règles, les e-commerçants peuvent commencer par une vérification de leurs solutions de paiement :
- ✓
Recensez les moyens de paiement proposés. Identifiez les offres de paiement fractionné, de paiement différé et de crédit disponibles sur votre boutique. - ✓
Contactez vos prestataires. Demandez-leur si les solutions utilisées sont concernées par la réforme et quelles adaptations sont nécessaires. - ✓
Clarifiez les responsabilités. Vérifiez qui prend en charge les informations précontractuelles, l’évaluation de solvabilité et les formalités liées au crédit. - ✓
Contrôlez le parcours d’achat. Assurez-vous que les informations présentées aux clients sont compréhensibles et que les éventuelles modifications sont correctement intégrées au tunnel de commande.
Ces vérifications permettront de repérer les ajustements nécessaires avant l’échéance, sans supposer que toutes les boutiques sont soumises aux mêmes obligations.
Paiement en plusieurs fois : un enjeu de conformité et d’expérience client
Le 20 novembre 2026 marque une évolution importante du cadre applicable au crédit à la consommation. Pour les e-commerçants, la priorité consiste à identifier les solutions concernées, à comprendre les obligations qui leur incombent et à coordonner les éventuelles adaptations avec leurs prestataires.
Un parcours de paiement performant doit rester simple et rassurant, mais aussi présenter les conditions de financement de manière transparente. En anticipant ces changements, les boutiques en ligne peuvent préparer leur conformité tout en préservant la qualité de l’expérience d’achat.
Anticipez les évolutions réglementaires
Besoin d’aide pour votre marketing ?
Réservez un appel gratuit pour discuter de votre projet
 Création de site web
 Référencement SEO
 Publicité digitale
À propos de notre agence
Nous aidons les marques à croître grâce au SEO, à la publicité et à la stratégie digitale. 10+ ans d’expertise.
